
بحران غذا در دنیا نزدیک شد/ 43 درصد تجارت اوره جهان در معرض شوک هرمز
به گزارش پایگاه خبری «صدای سما» اختلال در تنگه هرمز و آسیب به زیرساختهای انرژی منطقه، علاوه بر ایجاد بحران در بازار جهانی نفت و گاز، زنجیره تأمین کودهای شیمیایی را نیز با اختلال مواجه کرده است؛ وضعیتی که میتواند از مسیر افزایش هزینه نهادههای کشاورزی، کاهش مصرف کود و افت عملکرد محصولات، به افزایش قیمت مواد غذایی و تشدید ناامنی غذایی در کشورهای مختلف منجر شود.
گزارش پژوهشی مؤسسه نوریا با عنوان «جنگ علیه ایران و اقتصاد پیچیده کودهای شیمیایی و مواد غذایی» که دوم آوریل 2026 منتشر شده، هشدار میدهد پیامدهای اقتصادی جنگ تنها به بازار انرژی محدود نیست و اختلال در عرضه کودهای نیتروژنی، فسفاته و گوگرد میتواند آثار گستردهای بر تولید کشاورزی جهان، بهویژه در کشورهای واردکننده مواد اولیه و نهادههای کشاورزی، داشته باشد.
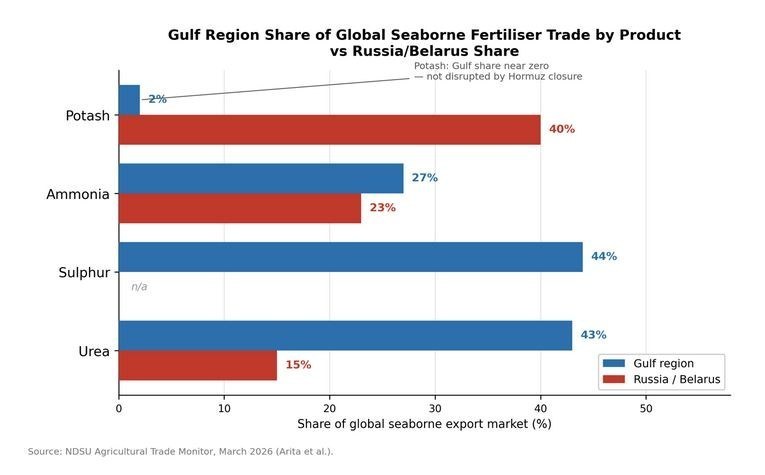
بر اساس این گزارش، تنگه هرمز پیش از بحران، مسیر عبور حدود 43 درصد تجارت دریابرد جهانی اوره، 44 درصد گوگرد تجارتشده از طریق دریا و بیش از یکچهارم صادرات آمونیاک جهان بود. علاوه بر این، حدود یکپنجم نفت و گاز طبیعی مایعشده جهان نیز از این آبراه عبور میکرد.
این ارقام نشان میدهد اهمیت تنگه هرمز برای اقتصاد جهانی فراتر از بازار نفت است؛ زیرا بخش مهمی از مواد اولیه مورد استفاده در تولید کودهای شیمیایی نیز به جریان انرژی و تجارت دریایی خلیج فارس وابسته است.
چرا تنگه هرمز برای امنیت غذایی جهان اهمیت دارد؟
کودهای شیمیایی از نهادههای اساسی کشاورزی مدرن به شمار میروند و تولید آنها بهشدت به انرژی و مواد اولیه هیدروکربنی وابسته است. گاز طبیعی در فرآیند تولید آمونیاک و کودهای نیتروژنی نقش اصلی دارد و نفت و گاز نیز در تأمین انرژی ماشینآلات کشاورزی، حملونقل، آبیاری، فرآوری و نگهداری محصولات غذایی مورد استفاده قرار میگیرند.
از سوی دیگر، پالایش نفت و فرآوری گاز طبیعی، گوگرد تولید میکند؛ مادهای که پس از تبدیل به اسید سولفوریک برای فرآوری سنگ فسفات و تولید کودهای فسفاته ضروری است.
به این ترتیب، اختلال در صادرات انرژی و مواد اولیه از خلیج فارس میتواند بهصورت همزمان چند بخش از زنجیره تولید غذا را تحت تأثیر قرار دهد: از عرضه گاز مورد نیاز کارخانههای کودسازی گرفته تا تأمین گوگرد و انتقال کودهای آماده به بازارهای مصرف.
گزارش نوریا تأکید میکند کشورهای حاشیه خلیج فارس به دلیل برخورداری از منابع گاز و زیرساختهای بزرگ پتروشیمی، از تولیدکنندگان مهم کودهای نیتروژنی و مواد اولیه مورد استفاده در صنایع فسفاته هستند. بخش عمده این محصولات نیز به بازارهای خارجی صادر میشود.
در شرایط عادی، موقعیت جغرافیایی منطقه و دسترسی به مسیرهای دریایی، یک مزیت تجاری محسوب میشود؛ اما در زمان جنگ، همین تمرکز جغرافیایی میتواند به نقطه آسیبپذیری زنجیره تأمین جهانی تبدیل شود.
توقف تولید کود در منطقه؛ از اختلال گاز تا محدودیت صادرات
بر اساس گزارش نوریا، محدودیت عبور کشتیها از تنگه هرمز و افزایش ریسک حملونقل دریایی، صادرات کودهای شیمیایی و مواد اولیه تولید آنها را با اختلال مواجه کرده است.
در زمان انتشار گزارش، تردد تجاری از تنگه به حدود 12 عبور مورد تأیید ایران در روز کاهش یافته بود. همزمان، تعلیق پوشش بیمه خطر جنگ برای برخی نفتکشها و کشتیها، هزینه انتقال محمولهها را افزایش داده بود.
این شرایط تنها صادرات محصولات آماده را محدود نکرد، بلکه ظرفیت ذخیرهسازی برخی مجتمعهای صنعتی را نیز تحت فشار قرار داد. هنگامی که مخازن و انبارها پر میشوند و امکان انتقال محصول به بازار وجود ندارد، کارخانهها ممکن است حتی بدون آسیب مستقیم به تجهیزات خود ناچار به کاهش تولید شوند.
در قطر، شرکت صنایع کود قطر (QAFCO) پس از اختلال در تأمین گاز خوراک ناشی از حمله به تأسیسات گازی راس لفان، وضعیت فورس ماژور اعلام کرد. گزارش نوریا برآورد میکند توقف ظرفیت مورد اشاره، حدود 14 درصد عرضه جهانی اوره را تحت تأثیر قرار داده است.
در بحرین نیز شرکت نفت بحرین (باپکو)، از صادرکنندگان مهم گوگرد در منطقه، وضعیت فورس ماژور اعلام کرد. شرکت معدنی معادن عربستان سعودی (معادن) نیز با وجود ادامه فعالیت، به دلیل اختلال در تأمین مواد اولیه و محدودیت مسیر صادراتی با مشکلاتی مواجه شد.
اهمیت این تحولات در آن است که حتی اگر بخشی از کارخانهها از نظر فنی سالم بمانند، قطع دسترسی به خوراک، محدودیت ذخیرهسازی و بسته شدن مسیر صادرات میتواند تولید و عرضه واقعی آنها را کاهش دهد.
گوگرد؛ حلقه پنهان بحران جهانی کودهای فسفاته
یکی از مهمترین نکات گزارش نوریا، نقش گوگرد در گسترش بحران کودهای شیمیایی است؛ مادهای که در مقایسه با نفت، گاز و اوره، کمتر مورد توجه قرار میگیرد، اما برای تولید کودهای فسفاته اهمیت راهبردی دارد.
گوگرد پس از تبدیل به اسید سولفوریک، در فرآوری سنگ فسفات و تولید کودهایی مانند دیآمونیوم فسفات (DAP) و مونوآمونیوم فسفات (MAP) استفاده میشود. این دو محصول از منابع مهم تأمین فسفر مورد نیاز گیاهان هستند.
در نتیجه، اختلال در عرضه گوگرد میتواند حتی تولیدکنندگانی را که خارج از منطقه جنگی قرار دارند، با محدودیت مواجه کند.
مراکش، با برخورداری از ذخایر بزرگ فسفات و شرکت تولیدکننده OCP، یکی از بازیگران اصلی بازار جهانی کودهای فسفاته است. با این حال، بر اساس گزارش نوریا، این شرکت معمولاً سالانه حدود 3.7 میلیون تن گوگرد از منطقه خلیج فارس وارد میکند.
چین نیز سالانه حدود 3.8 میلیون تن گوگرد از خلیج فارس تأمین میکند. این کشور پیش از بحران، محدودیتهایی بر صادرات برخی کودهای فسفاته اعمال کرده بود و در پی اختلال جدید، صادرات اسید سولفوریک خود را نیز کاهش داد.
بنابراین، بحران تنها به کشورهایی که مستقیماً در منطقه درگیر هستند محدود نمیشود. اختلال در عرضه یک ماده اولیه میتواند تولیدکنندگان بزرگ کود در مناطق دیگر جهان را نیز تحت تأثیر قرار دهد.
نوریا این وضعیت را یکی از تفاوتهای ساختاری بحران سال 2026 با شوک بازارهای کشاورزی در سال 2022 میداند؛ زیرا در بحران جدید، علاوه بر اختلال در عرضه گاز و کودهای نیتروژنی، تأمین گوگرد مورد نیاز صنعت فسفات نیز با محدودیت مواجه شده است.
این وابستگی نشان میدهد تنوع جغرافیایی تولید کودهای فسفاته لزوماً به معنای تنوع کامل منابع تأمین مواد اولیه نیست.
افزایش قیمت اوره و کود فسفاته؛ فشار بر کشاورزان تشدید شد
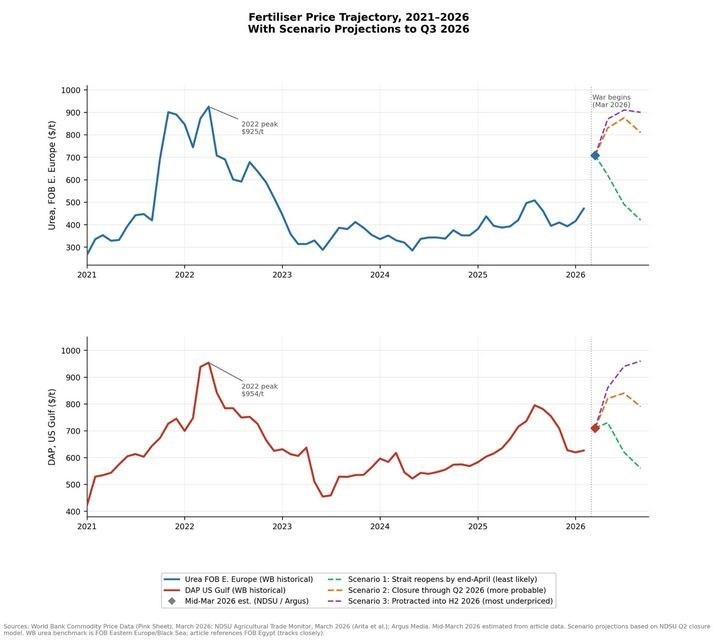
محدودیت عرضه و افزایش هزینه حملونقل، قیمت کودهای شیمیایی را در هفتههای ابتدایی جنگ افزایش داد. بر اساس گزارش نوریا، قیمت اوره صادراتی مصر طی کمتر از سه هفته حدود 50 درصد افزایش یافت. قیمت آمونیاک صادراتی خاورمیانه نیز حدود 24 درصد رشد کرد و قیمت هر تن کود DAP در بنادر آمریکا تا اواسط مارس از 700 دلار عبور کرد.
برای مقایسه، در بحران سال 2022 قیمت اوره در مقطعی به حدود 925 دلار در هر تن رسید و قیمت DAP از هزار دلار فراتر رفت.
مطالعه مورد استناد نوریا نشان میداد در صورت تداوم اختلال در تنگه هرمز تا پایان سهماهه دوم سال 2026، قیمت هر تن DAP ممکن است از 800 دلار عبور کند و قیمت اوره به محدوده 850 تا 900 دلار برسد. این ارقام، پیشبینیهای مشروط منتشرشده در زمان گزارش هستند و نباید بهعنوان قیمت قطعی یا جاری بازار تلقی شوند.
با این حال، مسئله مهمتر از سطح قیمتها، تأثیر افزایش هزینه نهادهها بر سودآوری کشاورزان است.
در بحران سال 2022، افزایش قیمت کودهای شیمیایی همزمان با جهش قیمت غلات رخ داد. به دلیل اختلال در صادرات غلات روسیه و اوکراین، درآمد فروش محصولات کشاورزی نیز افزایش یافت و بخشی از فشار هزینهای بر کشاورزان جبران شد.
اما در بحران مورد بررسی نوریا، قیمت کودها افزایش یافته، درحالیکه قیمت غلات ثابت مانده یا در برخی بازارها اندکی کاهش یافته بود. به این ترتیب، کشاورزان با افزایش هزینه تولید بدون افزایش متناسب درآمد فروش مواجه شدند.
این تفاوت میتواند باعث شود کشاورزان برای حفظ نقدینگی، میزان مصرف کود را کاهش دهند؛ تصمیمی که ممکن است در ماههای بعد به کاهش عملکرد مزارع و عرضه محصولات کشاورزی منجر شود.
هند و برزیل؛ دو اقتصاد بزرگ در معرض شوک کود شیمیایی
آثار بحران در کشورهایی که وابستگی بالایی به واردات کود دارند، میتواند شدیدتر باشد. گزارش نوریا در این میان بر هند و برزیل و همچنین اقتصادهای جنوب و جنوبشرقی آسیا تأکید میکند.
هند؛ وابستگی به واردات کود فسفاته
هند بزرگترین واردکننده کود DAP در جهان معرفی شده و حدود 28.7 درصد بازار بینالمللی این محصول را از نظر حجم واردات در اختیار دارد.
بر اساس گزارش نوریا، این کشور در سال 2024 بیش از نیمی از کل واردات کود خود، معادل حدود 9.7 میلیون تن، را از منطقه خلیج فارس تأمین کرده بود. عربستان سعودی و مراکش نیز از تأمینکنندگان اصلی کودهای فسفاته هند محسوب میشوند.
هند همچنین سالانه حدود 2.2 میلیارد دلار اوره وارد میکند و عمان و عربستان از تأمینکنندگان مهم این محصول هستند. البته تولید داخلی کود و ذخایر راهبردی، بخشی از فشار را کاهش میدهد. گزارش نوریا با استناد به آمار دولت هند اعلام میکند ذخایر اوره این کشور نسبت به سال قبل 10.7 درصد و ذخایر DAP حدود 105 درصد افزایش یافته بود.
با وجود این، زمانبندی بحران اهمیت ویژهای دارد. فصل اصلی کشت موسوم به «خریف» در هند در ماههای ژوئن و ژوئیه آغاز میشود. در صورتی که اختلال عرضه تا پیش از این دوره ادامه مییافت، کمبود کود فسفاته میتوانست در مقطعی حساس برای آمادهسازی زمین و کشت محصولات کشاورزی بروز کند.
برزیل؛ وابستگی بالای کشاورزی صادراتمحور به واردات کود
برزیل نیز یکی از اقتصادهای آسیبپذیر در برابر اختلال عرضه کود شیمیایی است. این کشور بزرگترین واردکننده کود در جهان از نظر حجم معرفی شده و در سال 2025 حدود 46 میلیون تن کود وارد کرده بود. بیش از 85 درصد مصرف داخلی کود برزیل از طریق واردات تأمین میشود و این کشور ظرفیت قابلتوجهی برای تولید داخلی کودهای نیتروژنی ندارد.
طبق گزارش نوریا، حدود نیمی از واردات کود برزیل در شرایط عادی از مسیر تنگه هرمز عبور میکرد. همزمان، واردات اوره این کشور در مقطع بررسیشده نسبت به دوره مشابه سال قبل 33 درصد کاهش یافته بود.
این مسئله از آن جهت اهمیت دارد که سویا یکی از محصولات مهم صادراتی برزیل است و زنجیره تأمین خوراک دام در کشورهای مختلف، از جمله چین، به تولید و صادرات سویای این کشور وابستگی دارد.
در نتیجه، اختلال در عرضه کود ممکن است از یک سو تولید محصولات کشاورزی برزیل را تحت فشار قرار دهد و از سوی دیگر، از طریق زنجیره تجارت سویا و خوراک دام به بازارهای جهانی منتقل شود.
بحران کود در آسیا؛ توقف تولید در پاکستان و بنگلادش
گزارش نوریا، کشورهای جنوب و جنوبشرقی آسیا را نیز در معرض خطر کمبود کود شیمیایی قرار میدهد. در پاکستان و بنگلادش، برخی واحدهای بزرگ تولید کود به دلیل کمبود گاز خوراک با توقف فعالیت مواجه شده بودند. اندونزی، ویتنام و تایلند نیز با خطر همزمان محدودیت عرضه از خلیج فارس و کاهش صادرات برخی محصولات فسفاته چین روبهرو بودند.
در این کشورها، اثر اختلال در بازار کود تنها به افزایش قیمت محدود نمیشود؛ زیرا اگر کشاورزان نتوانند کود مورد نیاز خود را در زمان مناسب تهیه کنند، حتی کاهش بعدی قیمتها نیز لزوماً خسارت واردشده به عملکرد محصول همان فصل را جبران نخواهد کرد.
به همین دلیل، زمانبندی اختلال در زنجیره تأمین به اندازه شدت آن اهمیت دارد. کمبود کود در زمان آمادهسازی زمین یا مراحل حساس رشد گیاه، میتواند پیامدهایی داشته باشد که چند ماه بعد، هنگام برداشت محصول، آشکار میشود.
اروپا نیز از بحران مصون نماند
اگرچه اروپا وابستگی جغرافیایی متفاوتی نسبت به کشورهای آسیایی دارد، اما این منطقه نیز از افزایش هزینه انرژی و کود شیمیایی متأثر شده است.
بر اساس گزارش نوریا، کارخانههای کودسازی اروپا که به گاز طبیعی وابسته هستند، پیش از این نیز به دلیل افزایش هزینه انرژی و محدودیت دسترسی به گاز ارزان روسیه با فشار مواجه بودند. پس از آغاز بحران، شاخص قیمت گاز طبیعی TTF هلند در دو هفته نخست بیش از 50 درصد افزایش یافت.
در آلمان، کشاورزان در اواسط مارس با قیمت حدود 550 یورو برای هر تن اوره مواجه بودند؛ درحالیکه قیمت هر تن گندم خوراکی حدود 168 تا 176 یورو بود. این نسبت، فشار قابلتوجهی بر حاشیه سود کشاورزان وارد میکند و توان آنها را برای جذب افزایش بیشتر هزینه نهادهها کاهش میدهد.
اروپا در بازار کودهای فسفاته نیز به تولیدکنندگان مراکش، روسیه و پیش از بحران به عرضه منطقه خلیج فارس وابسته بود. از آنجا که تولیدکننده بزرگ مراکشی برای فرآوری فسفات به گوگرد وارداتی نیاز دارد، اختلال در عرضه این ماده اولیه میتواند توان جایگزینی مراکش را نیز محدود کند.
به این ترتیب، افزایش تولید در یک کشور خارج از منطقه بحران، بدون اطمینان از دسترسی به مواد اولیه مورد نیاز، لزوماً قادر به جبران کمبود جهانی نخواهد بود.
چرا روسیه و مراکش نمیتوانند بهسرعت جای خالی خلیج فارس را پر کنند؟
با تشدید محدودیت عرضه کود، واردکنندگان به دنبال منابع جایگزین رفتهاند. روسیه، بلاروس و مراکش از جمله کشورهایی هستند که امکان افزایش بخشی از عرضه آنها مطرح شده است.
بر اساس گزارش نوریا، روسیه و بلاروس سهم قابلتوجهی از صادرات جهانی پتاس، آمونیاک و اوره را در اختیار دارند و مسیرهای صادراتی آنها بهطور مستقیم تحت تأثیر اختلال تنگه هرمز قرار نگرفته است. این وضعیت میتواند برای صادرکنندگان روسی فرصت افزایش فروش و گسترش روابط تجاری، بهویژه با کشورهای آفریقایی و درحالتوسعه، ایجاد کند.
با این حال، گزارش سه محدودیت مهم را برای جایگزینی سریع عرضه خلیج فارس برمیشمارد: ظرفیت محدود برای افزایش فوری تولید، نیاز داخلی روسیه به کود در فصل کشت و محدودیتهایی که بر افزایش سریع ظرفیت صادراتی وجود دارد.
برآورد گزارش این بود که روسیه نمیتواند در کوتاهمدت تمام ظرفیت سالانه حدود 16 میلیون تنی کود منطقه خلیج فارس را که در معرض اختلال قرار گرفته بود، جایگزین کند.
مراکش نیز با وجود برخورداری از ذخایر بزرگ فسفات و برنامه افزایش ظرفیت تولید، به دلیل وابستگی به گوگرد وارداتی با محدودیت مواجه است. انتقال گوگرد از منابع جایگزین مانند کانادا و قزاقستان امکانپذیر است، اما توسعه این مسیرها به زمان نیاز دارد و هزینه تأمین مواد اولیه را افزایش میدهد.
بنابراین، جایگزینی عرضه از سوی سایر کشورها میتواند بخشی از فشار را کاهش دهد، اما تضمینی برای جبران کامل و سریع کمبود کودهای شیمیایی نیست.
خطر اصلی؛ کاهش مصرف کود و افت تولید کشاورزی در ماههای بعد
افزایش قیمت کود زمانی به بحران جدیتر غذایی تبدیل میشود که کشاورزان به دلیل محدودیت مالی یا کمبود فیزیکی، مصرف آن را کاهش دهند.
در چنین شرایطی، پیامدهای بحران ممکن است با فاصله زمانی ظاهر شود. در مرحله نخست، قیمت نهادههای کشاورزی افزایش مییابد؛ سپس کشاورزان میزان مصرف کود را کاهش میدهند و در نهایت، عملکرد محصولات در زمان برداشت تحت تأثیر قرار میگیرد.
نوریا در سناریوی تداوم اختلال تا سهماهه دوم سال 2026 هشدار داده بود که کاهش مصرف کود میتواند بر محصول سال زراعی 2026 تا 2027 اثر بگذارد.
این مسئله برای کشورهای کمدرآمد که بخش بزرگی از درآمد خانوار را صرف خرید غذا میکنند، اهمیت بیشتری دارد. در چنین اقتصادهایی، افزایش قیمت مواد غذایی میتواند قدرت خرید خانوار را کاهش دهد و شمار افرادی را که با ناامنی غذایی مواجه هستند، افزایش دهد.
بر اساس برآورد برنامه جهانی غذا که در گزارش نوریا نقل شده است، در سناریوی تداوم جنگ تا اواسط سال 2026 و باقی ماندن قیمت نفت بالاتر از 100 دلار، 45 میلیون نفر دیگر در جهان ممکن بود در معرض ناامنی حاد غذایی قرار گیرند. این رقم یک برآورد مشروط در زمان انتشار گزارش است و نباید بهعنوان آمار قطعی تحققیافته تلقی شود.
چرا بحران 2026 میتواند با شوک غذایی سال 2022 متفاوت باشد؟
بحران غذایی سال 2022 عمدتاً در پی اختلال تجارت غلات و کود در ارتباط با جنگ روسیه و اوکراین شکل گرفت. در آن دوره، افزایش قیمت غلات به بهبود درآمد فروش برخی کشاورزان کمک کرد و بخشی از افزایش هزینه کود را جبران کرد.
اما گزارش نوریا تأکید میکند که بحران سال 2026 از دو مسیر همزمان عمل میکند: نخست، اختلال در زنجیره گاز طبیعی، آمونیاک، اوره و کودهای فسفاته؛ دوم، محدودیت در عرضه گوگرد مورد نیاز برای تولید اسید سولفوریک و فرآوری فسفات.
از طرف دیگر، افزایش قیمت نهادهها در شرایطی رخ داده که درآمد کشاورزان الزاماً به همان نسبت افزایش نمییابد. به همین دلیل، حتی اگر قیمت کود به اوج سال 2022 نرسد، فشار بر حاشیه سود کشاورزان و احتمال کاهش مصرف کود میتواند آثار قابلتوجهی بر تولید غذا داشته باشد.
تفاوت دیگر، محدودیت مسیرهای جایگزین صادرات است. در بحران پیشین، بخشی از تجارت کود و غلات روسیه و اوکراین از مسیرهای دیگر ادامه یافت؛ اما در بحران مورد بررسی نوریا، تمرکز عرضه کود و مواد اولیه در خلیج فارس، امکان جبران سریع اختلال را محدود میکند.
بحران انرژی میتواند به بحران غذا تبدیل شود
گزارش نوریا نشان میدهد اختلال در تنگه هرمز از طریق پیوند میان انرژی، کود شیمیایی و کشاورزی میتواند آثار خود را به بخشهایی از اقتصاد جهانی منتقل کند که در نگاه نخست ارتباط مستقیمی با بازار نفت ندارند.
کاهش عرضه گاز و مواد اولیه، توقف یا افت تولید کارخانههای کودسازی، افزایش هزینه حملونقل و محدودیت صادرات، مجموعهای از فشارها را بر بازار کود ایجاد میکند. در مرحله بعد، افزایش هزینه نهادهها و کاهش توان مالی کشاورزان ممکن است به کاهش مصرف کود و افت عملکرد محصولات منجر شود.
کشورهای واردکننده بزرگی مانند هند و برزیل، اقتصادهای آسیایی وابسته به واردات و کشورهای کمدرآمدی که سهم بالایی از درآمد خانوار را صرف غذا میکنند، در معرض پیامدهای جدی این زنجیره قرار دارند.
با این حال، شدت نهایی بحران به مدت اختلال، میزان خسارت به زیرساختهای تولید، دسترسی به منابع جایگزین و توان دولتها برای حمایت از کشاورزان بستگی دارد.
پیام اصلی گزارش این است که امنیت غذایی جهان تنها به میزان تولید غلات وابسته نیست؛ دسترسی مستمر به انرژی، کودهای شیمیایی و مواد اولیه تولید آنها نیز یکی از پایههای اصلی ثبات بازار غذاست. در شرایطی که این زنجیره با اختلال مواجه شود، آثار بحران ممکن است حتی پس از کاهش تنشهای نظامی و بازگشایی مسیرهای تجاری نیز ادامه پیدا کند./ تسنیم


